Caso Juventus: a SAF mudou o cofre, mas quem fiscaliza a chave?
A investigação sobre valores da SAF e contratos do Juventus expõe o risco central: sem controle independente, privatizar é apenas mudar o cofre de lugar.
17 de agosto de 2026
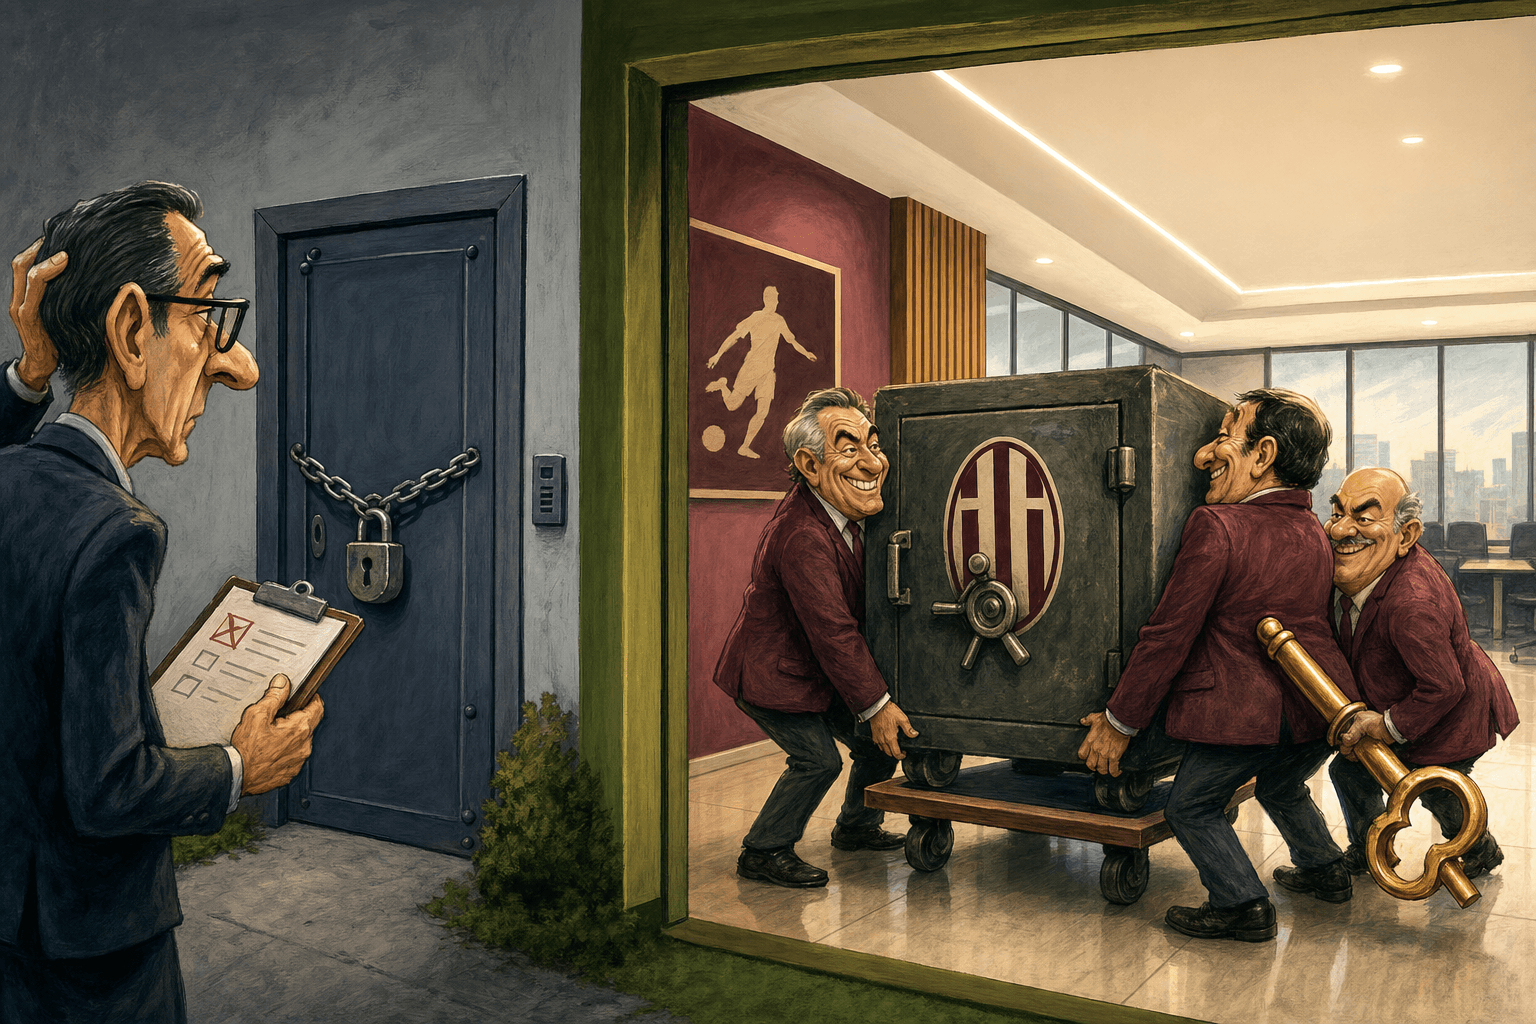
A SAF mudou o endereço do dinheiro. Não garantiu, por milagre, que alguém passasse a conferir o extrato.
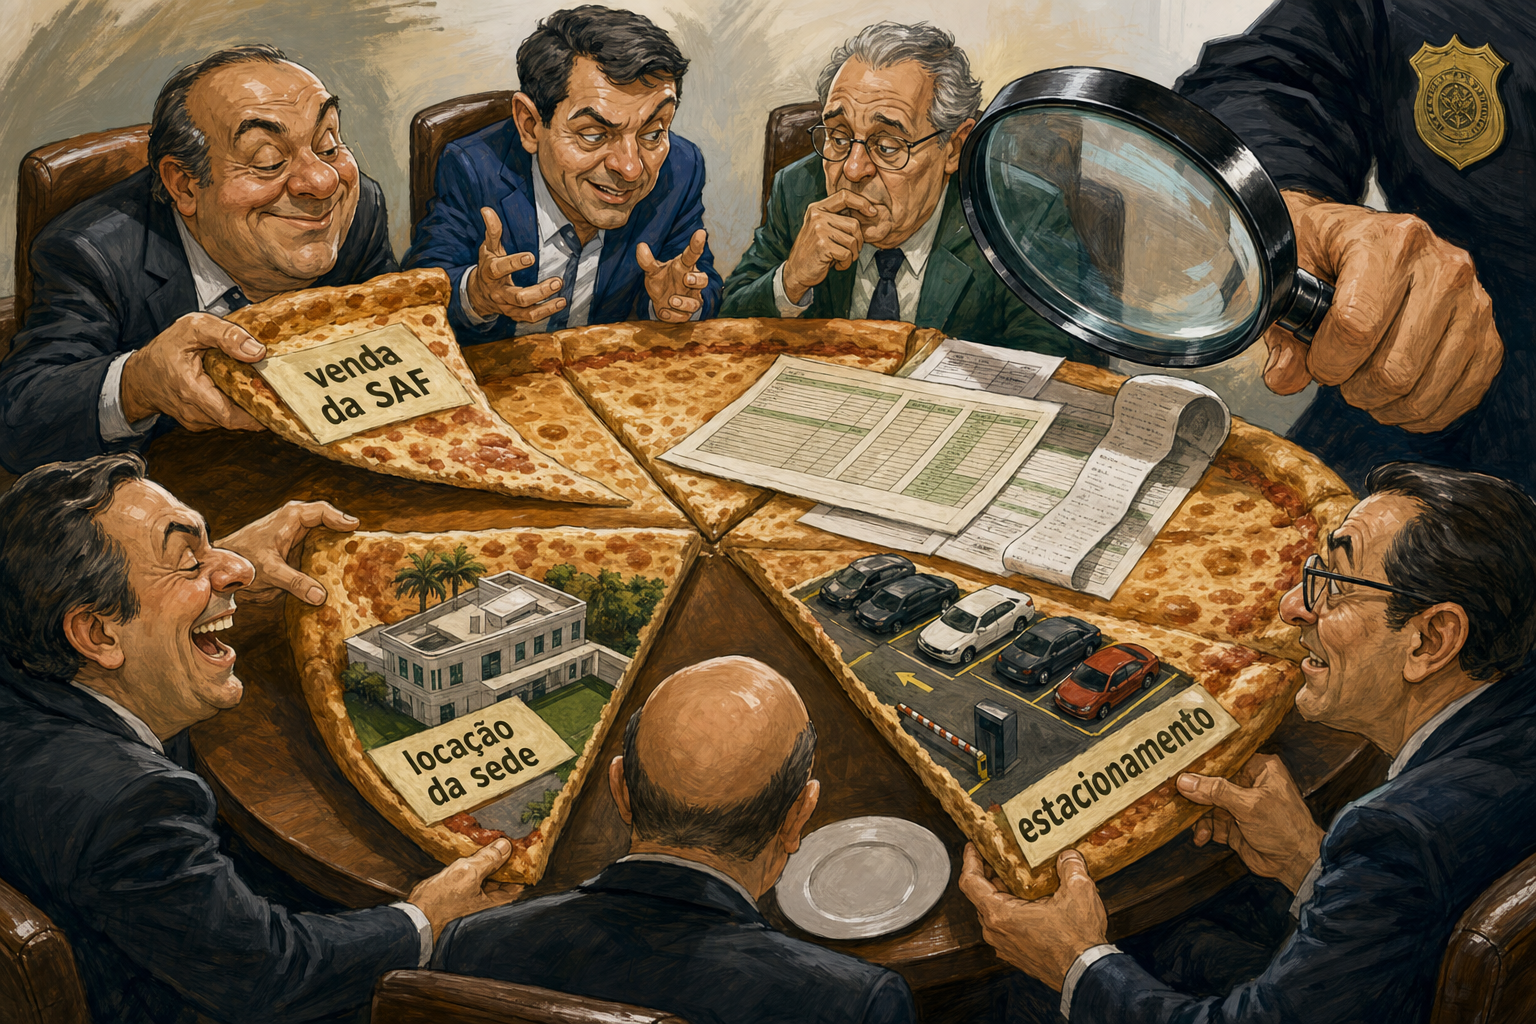
É esse o ponto incômodo — e muito maior do que qualquer disputa entre grupos políticos — levantado pela investigação sobre os valores envolvidos na operação do Juventus e os contratos ligados ao clube. Venda da SAF, locação da sede, exploração de estacionamento: negócios diferentes, com patrimônios e receitas diferentes, mas unidos pela mesma pergunta.
Quem fiscaliza a chave do cofre?
Antes de qualquer sentença de arquibancada, uma ressalva necessária: investigação não é condenação. Cabe às autoridades reconstruir o caminho dos recursos, verificar documentos, ouvir os envolvidos e determinar se houve irregularidade. Acusar sem prova seria tão irresponsável quanto fingir que não há nada a explicar.
O problema político, porém, já existe. E não depende do desfecho criminal.
Quando a transparência chega depois da polícia, ela já chegou atrasada.
O Juventus precisa esclarecer, com documentos e linguagem que o associado compreenda, quanto entrou, para onde foi, quais obrigações foram assumidas e quem aprovou cada etapa. Não basta dizer que os contratos passaram por advogados ou obedeceram aos ritos internos. Advogado não é água benta, e ata de reunião não transforma automaticamente negócio ruim em negócio santo.
A sigla não faz faxina
A chegada das SAFs foi vendida no Brasil como remédio para quase tudo: dívida, improviso, cartolagem, falta de investimento e até aquela velha gaveta onde o dirigente guarda um contrato que ninguém mais viu. Só que a Lei da SAF oferece instrumentos. Não fornece caráter, competência nem fiscalização por aplicativo.
Trocar a associação por uma empresa pode profissionalizar a gestão. Também pode apenas concentrar decisões, afastar o torcedor das informações e colocar uma fachada moderna sobre hábitos antigos. Depende de governança — palavra que o futebol adora imprimir em apresentação de PowerPoint e esquecer assim que o projetor é desligado.
No caso juventino, as perguntas precisam ser separadas para que as respostas não virem mingau jurídico. O valor da participação na SAF foi compatível com o patrimônio esportivo e comercial transferido? Houve avaliação independente? As condições de pagamento foram cumpridas? A locação de espaços do clube seguiu parâmetros de mercado? Quem explora o estacionamento, por quanto tempo e sob qual contrapartida? Existem partes relacionadas nos contratos?
São perguntas básicas. Se as respostas forem simples, ótimo: publiquem-se os contratos, os laudos e os comprovantes. Se forem complicadas, maior ainda a obrigação de explicá-las.
O torcedor não precisa conhecer todas as cláusulas comerciais sensíveis de uma operação. Precisa, sim, saber o essencial: quanto valeu o que era do clube, quanto efetivamente foi recebido e quais receitas futuras ficaram comprometidas. “Confie na diretoria” não é mecanismo de controle. É frase de campanha.
SAF sem fiscalização independente é cartolagem com CNPJ novo.
Campo e escritório não podem viver em universos paralelos
A bola, claro, continua rolando. E ela tem o péssimo hábito de oferecer esconderijo temporário para crise administrativa.
Na Copa Paulista, o Juventus venceu o Oeste por 1 a 0 em 19 de julho de 2026 e bateu o Paulista por 3 a 1 uma semana depois. Em seguida, perdeu por 1 a 0 para o Primavera, empatou por 2 a 2 no reencontro e, em 15 de agosto, foi derrotado pelo Paulista por 1 a 0.
A sequência mostra um time competitivo, mas irregular. Não mostra se um contrato patrimonial foi vantajoso, se o fluxo financeiro da SAF está correto ou se os mecanismos internos funcionaram. Resultado ajuda a respirar; não serve como auditoria.
É tentador reduzir tudo ao placar. Se ganha, “deixa trabalhar”. Se perde, “abram as contas”. Esse raciocínio é uma armadilha. Governança não pode depender de a bola bater na trave e entrar. Caso contrário, bastaria contratar um centroavante para resolver o departamento jurídico — uma solução tão prática quanto colocar o massagista para revisar o balanço.
Vitória compra silêncio por uma semana. Documento compra confiança por muito mais tempo.
O Juventus, além disso, não é uma marca fabricada ontem em um escritório. É um clube centenário, enraizado na Mooca, carregado por gerações que tratam a Rua Javari como extensão da própria casa. Justamente por isso, qualquer negociação envolvendo seus ativos deve suportar um grau maior de escrutínio. Patrimônio histórico não pode ser administrado como sobra de estoque.
O controle que faltou — ou não apareceu
Se os órgãos internos acompanharam toda a operação, chegou a hora de mostrar como. Pareceres do conselho, avaliações econômicas, regras para conflitos de interesse, cronograma de pagamentos, prestação de contas e auditorias não podem permanecer como peças decorativas.
Se não acompanharam, o erro é ainda mais grave.
O maior equívoco seria tratar a investigação como uma guerra de versões entre “modernizadores” e “saudosistas”. Essa divisão é conveniente para quem deseja fugir das questões objetivas. Não importa se o dirigente veste terno de executivo ou camisa retrô no almoço de domingo. Quem administra patrimônio alheio deve prestar contas.
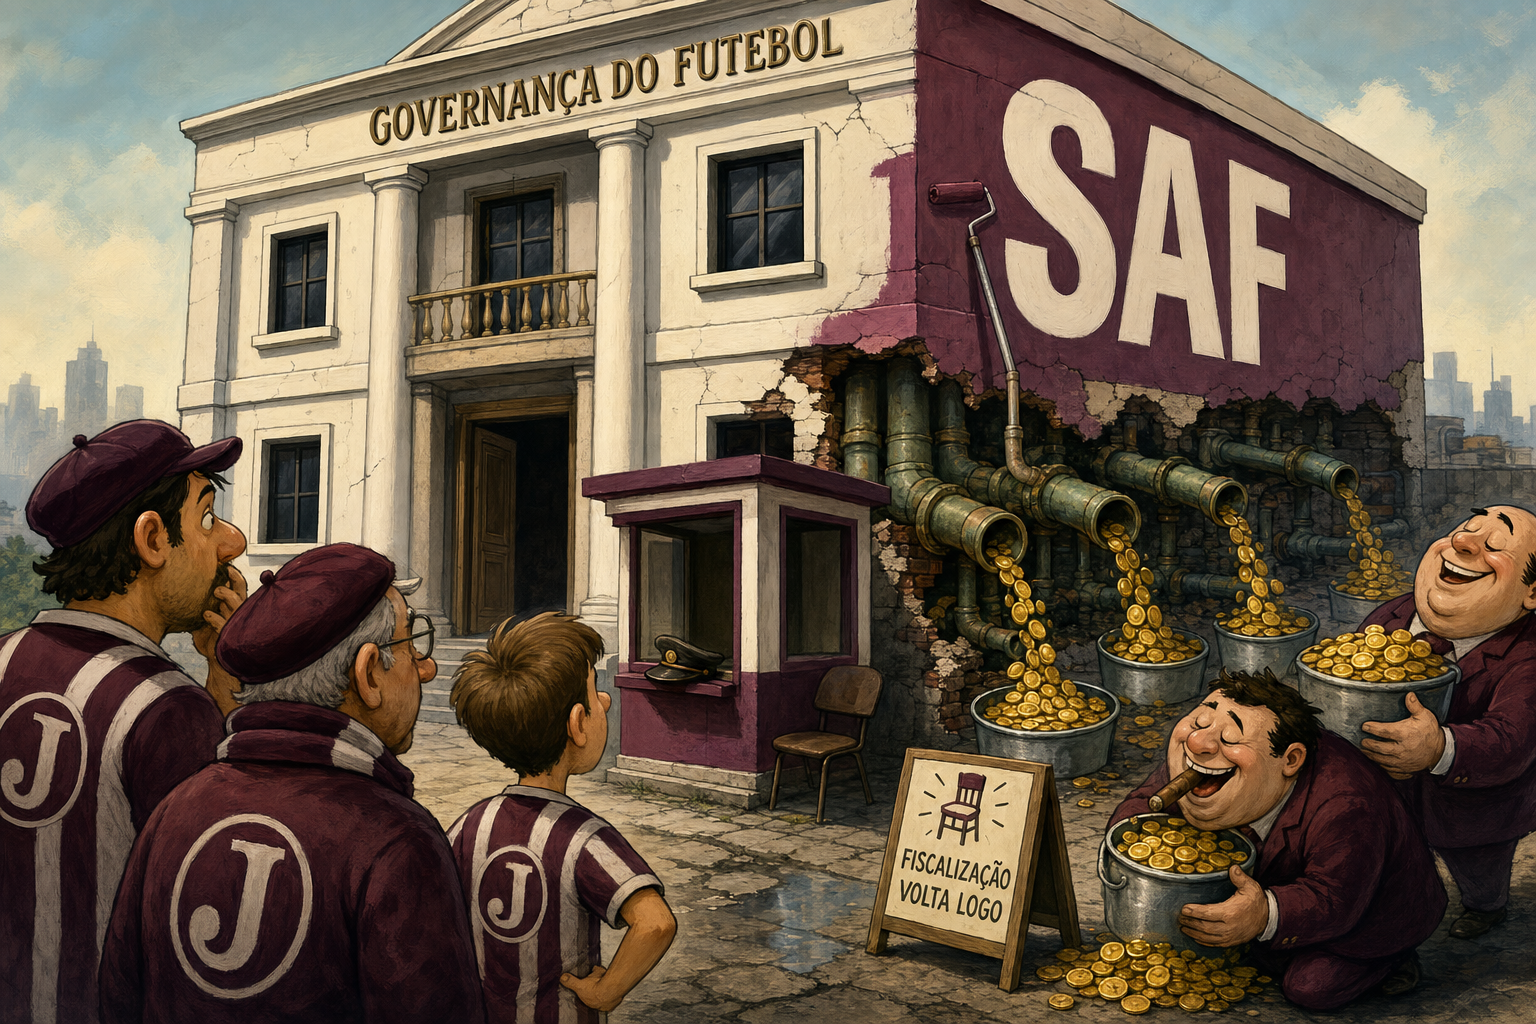
O modelo ideal não exige que todos os negócios sejam decididos em assembleias intermináveis — ninguém merece uma reunião de cinco horas para escolher até a cor da caneta. Exige contrapesos reais: auditoria externa sem vínculo com os contratantes, comitê independente para operações com partes relacionadas, divulgação periódica de pagamentos, acesso dos conselheiros aos documentos e punição estatutária para quem omitir informação.
Também é indispensável separar os papéis. A associação deve fiscalizar o cumprimento das obrigações da SAF, e não atuar como espectadora cordial. O investidor precisa apresentar metas, aportes e contas verificáveis. O conselho não pode funcionar como torcida organizada da diretoria. E o associado precisa receber informação antes que ela apareça em inquérito, vazamento ou disputa judicial.
Privatizar a gestão não privatiza o direito de cobrar explicações.
Há uma oportunidade escondida no constrangimento. O Juventus pode reagir com notas vagas, juridiquês e acusações contra adversários internos — o repertório clássico de quem espera que a poeira da Mooca faça o serviço. Ou pode estabelecer um padrão que outros clubes deveriam copiar: abrir números, divulgar critérios, contratar revisão independente e explicar cada contrato relevante.
A escolha correta não é sofisticada. É abrir o cofre, conferir o livro-caixa e mostrar quem tinha a chave.
Porque a SAF pode até trocar o dono da caneta. O patrimônio, a memória e a cobrança continuam pertencendo a quem nunca abandonou a arquibancada.
Matérias relacionadas
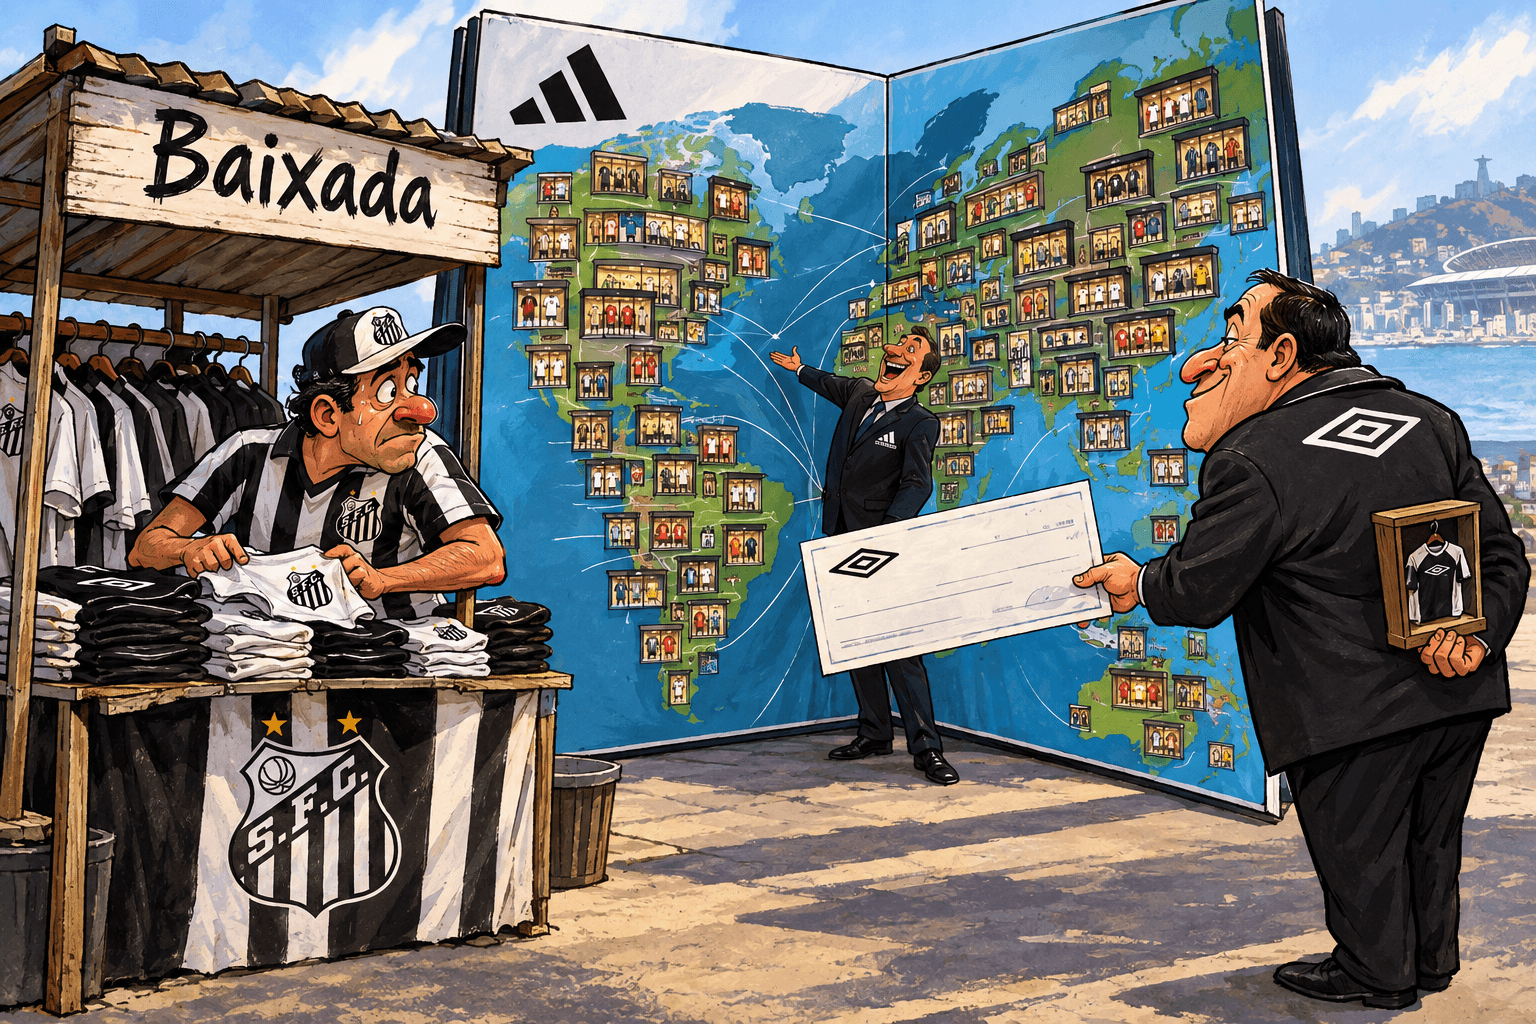
A Adidas obrigou o Santos a pôr preço no próprio tamanho
Com seis anos e presença em cerca de 120 lojas, a proposta expõe o ponto central: a Umbro só cobre a oferta se igualar também a distribuição global.
Maracanã rebaixa o futebol a inquilino e espera a NFL para salvar o gramado
A NFL não criou o pasto do Maracanã: apenas expôs a gestão Fla-Flu, que empurrou a troca do gramado para uma janela curta e imprudente.
O Santos apostou o ombro de Brazão nas copas — e perdeu dos dois lados
Ao adiar uma cirurgia já considerada necessária, o Santos usou a saúde de Brazão como seguro nas copas. Foi eliminado e agora fica sem o titular.