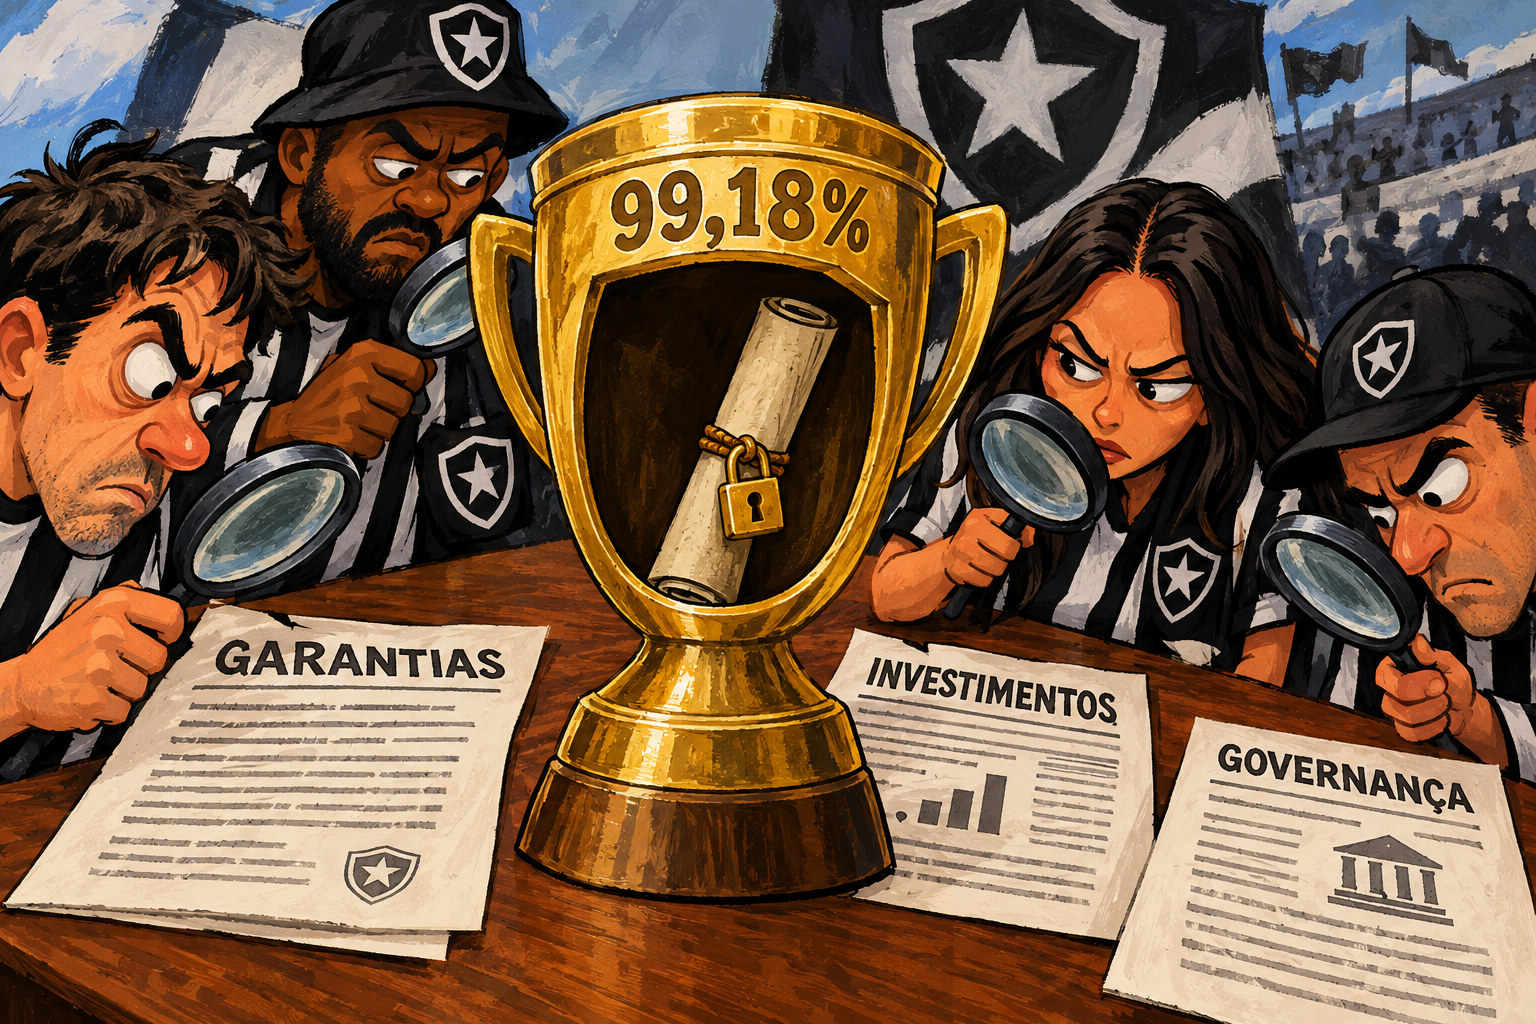
99,18% não é troféu: Botafogo precisa abrir o contrato da GDA antes de vender novamente a SAF
Tirar a Eagle do controle era necessário. Agora, o Botafogo deve expor garantias, metas e governança da GDA antes de entregar 90% da SAF — sem outro cheque em branco.
Publicado em
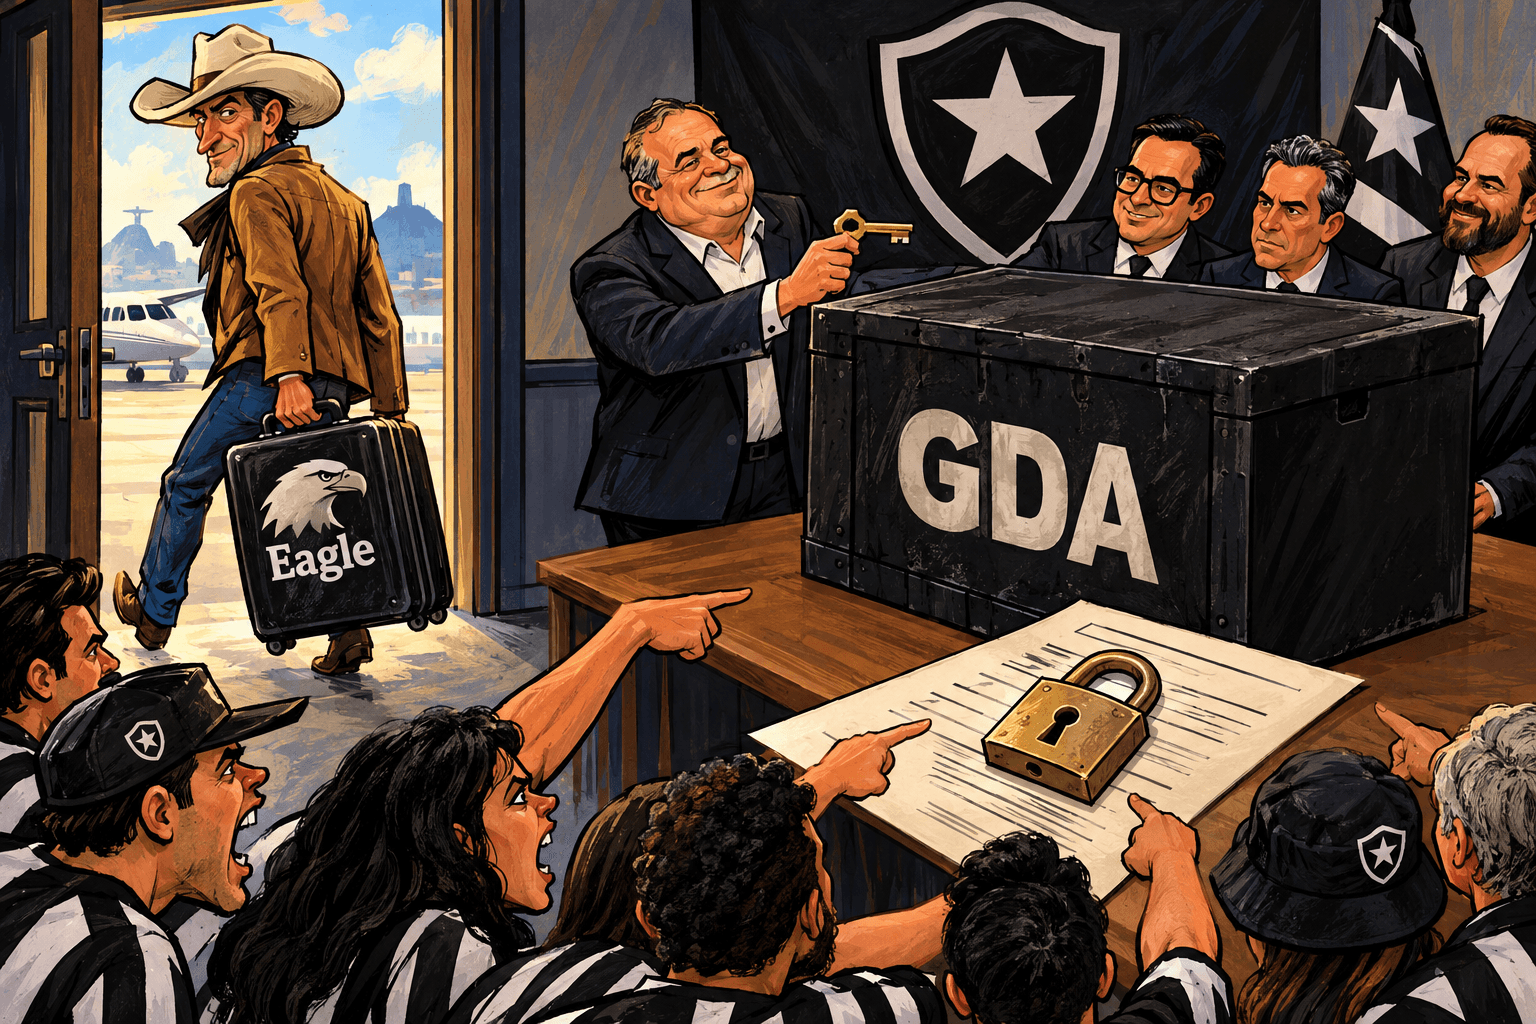
Você já viu esse filme, por isso não tem obrigação nenhuma de aplaudir antes dos créditos. O Botafogo retomou o controle de 99,18% da SAF, a Eagle Bidco encolheu para 0,82% e a saída de cena de John Textor parece encaminhada. Ótimo. Era necessário. Mas daí a entregar novamente 90% do futebol sem abrir cada linha do acordo existe uma distância que não pode ser percorrida na base da fé alvinegra.
Cena 1 — O placar
Você olha para o 3 a 0 sofrido diante do Internacional e percebe que a discussão societária não entra em campo para marcar lateral, fechar espaço ou acertar passe. Poucos dias antes, houve a vitória por 1 a 0 sobre a Chapecoense; antes disso, empate com o Coritiba e derrotas para Vasco e Mirassol. A bola, como sempre, trata euforia administrativa com a delicadeza de um carrinho por trás.
A diretoria avisou que a mudança acionária não altera imediatamente a operação. Eduardo Iglesias continua como CEO, Léo Coelho permanece na direção de futebol e Deive Bandeira segue responsável por player trading. Portanto, o torcedor não deve confundir domínio do capital social com uma revolução instantânea no time.
Controle societário não é taça; é obrigação com firma reconhecida.
Cena 2 — A sala sem torcida
Em 24 de setembro de 2026, uma Assembleia Geral Extraordinária aprovou a emissão de 200 milhões de ações ordinárias Classe B, a R$ 0,01 cada. Total: R$ 2 milhões. O objetivo declarado era reforçar o caixa da SAF e cumprir obrigações financeiras, especialmente salários. Não foi engenharia financeira para impressionar o mercado; foi necessidade de dinheiro para a máquina continuar funcionando.
Naquele momento, o associativo já possuía 51% da SAF e a Eagle, 49%, configuração alcançada depois de o clube acionar, em julho, um bônus de subscrição previsto no acordo de acionistas. Para manter sua proporção no novo lote, a Eagle precisaria pagar R$ 980 mil.
Em 22 de outubro, comunicou que não exerceria o direito de preferência. Encerrado o prazo de 30 dias, o Botafogo subscreveu, em 25 de outubro, todas as ações remanescentes. Dois dias depois, informou a nova fotografia: 99,18% para o clube, 0,82% para a Eagle, cujos direitos políticos seguem suspensos por decisão da 2ª Vara Empresarial do Rio de Janeiro.
A manobra foi legítima, necessária e, politicamente, uma vitória. Só não convém erguer uma faixa de campeão por isso. Comemorar uma reorganização acionária como se fosse volta olímpica é mais ou menos como pedir música no Fantástico depois de converter um lateral.
Cena 3 — A porta seguinte
Agora aparece a GDA Luma, de Gabriel de Alba. O controle de 99,18% permite ao associativo negociar diretamente a transferência das ações, sem depender da venda da antiga fatia de 49% da Eagle. O desenho discutido prevê a GDA com 90% da SAF e o Botafogo preservando 10%. Essa transferência, porém, ainda não foi oficialmente concluída.
Segundo o ge, a proposta envolve US$ 105 milhões e o compromisso de assumir integralmente a dívida da SAF, estimada em quase R$ 3 bilhões. A reportagem de 9 de setembro também registrou desembolsos de US$ 25 milhões, US$ 14,5 milhões e US$ 10,5 milhões — US$ 50 milhões somados entre empréstimos e aportes citados até então.
É dinheiro relevante. Não é salvo-conduto.
Um relatório da administração judicial citado em 23 de setembro afirmava que ainda não havia informação sobre a assinatura do acordo global entre Botafogo, GDA e Eagle necessário para efetivar a mudança de controle. Se esse contrato avançou, o clube precisa dizer em quais termos. Se não avançou, precisa explicar qual é o plano jurídico para atravessar a ponte.
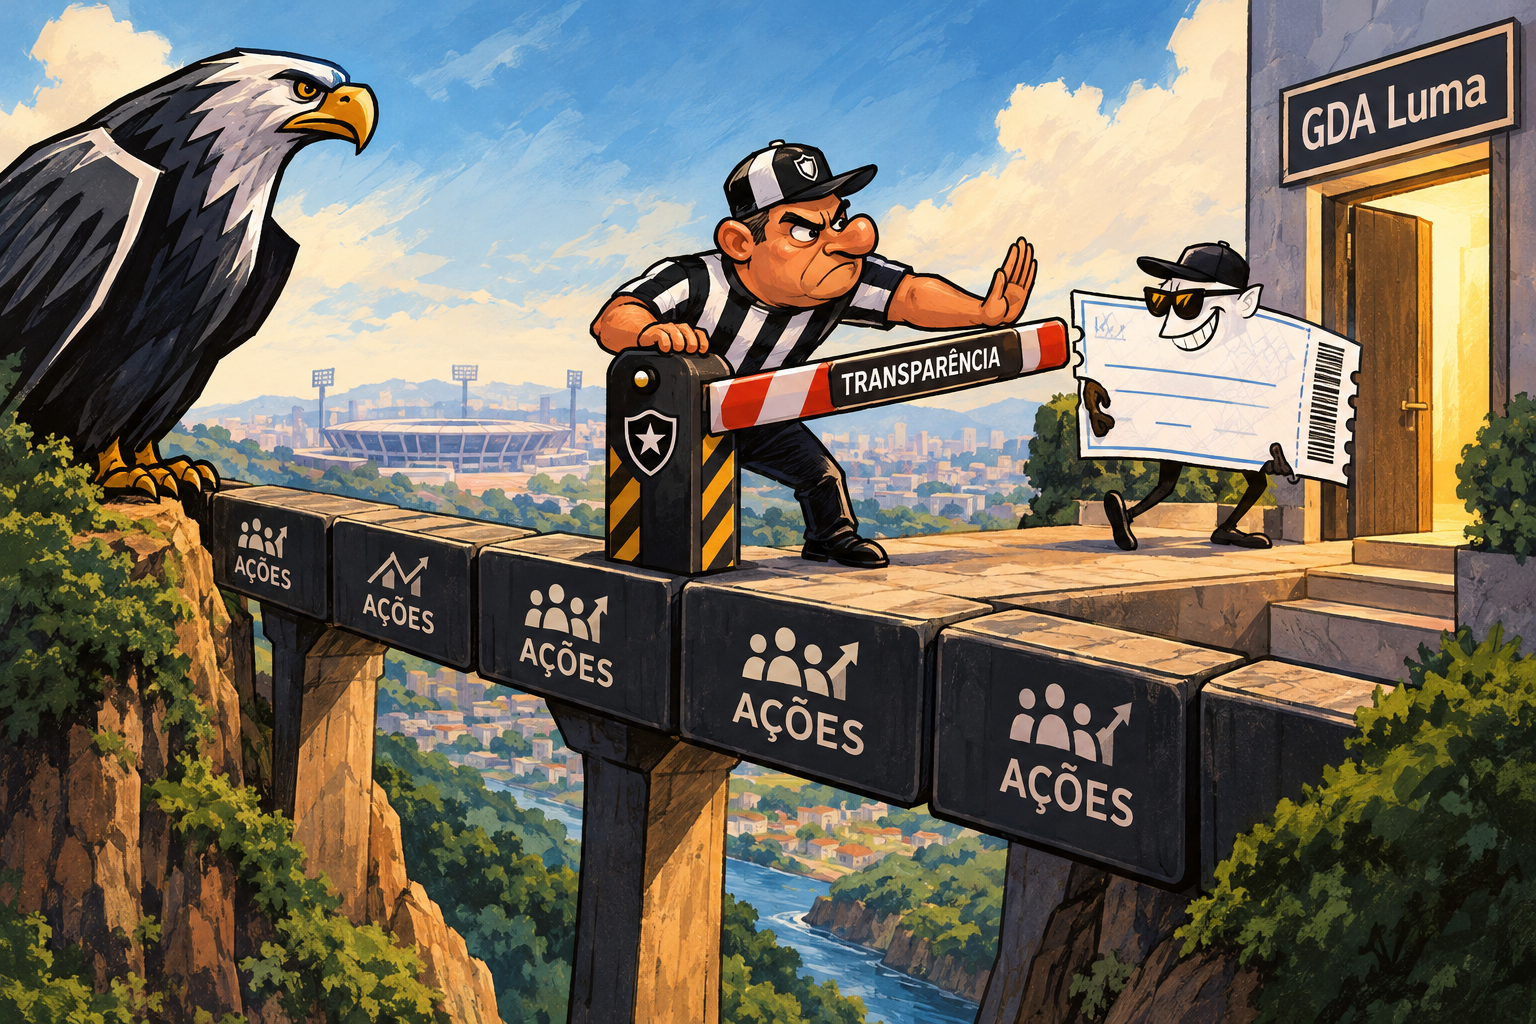
É aqui que as três cenas se encontram. O placar mostra a urgência esportiva. A emissão de ações expõe a fragilidade do caixa. A porta da GDA oferece uma saída — mas também abre a possibilidade de o Botafogo repetir o erro de entregar o comando primeiro e discutir as travas depois.
Em 2022, a operação original transferiu 90% da SAF à Eagle e previa R$ 400 milhões em investimentos: R$ 350 milhões para a empresa do futebol e R$ 50 milhões para o clube associativo. Quatro anos depois, o Botafogo está outra vez diante de uma promessa de capital, assunção de dívida e mudança de dono. Quem passou por esse roteiro não pode aceitar apenas apresentação bonita, aperto de mão e fotografia sorridente.
Transparência não atrasa negócio sério. Ela apenas assusta negócio ruim.
Antes de repassar 90% da SAF, João Paulo Magalhães Lins precisa colocar o contrato sob a luz. Quais são as garantias financeiras da GDA? Que patrimônio ou instrumento assegura os compromissos? Quais metas de investimento terão prazo, fiscalização e consequência em caso de descumprimento? Quem nomeará executivos e conselheiros? Que decisões exigirão aprovação do associativo? Como ficam orçamento, endividamento, venda de atletas e eventual transferência futura do controle?
Não basta publicar um comunicado dizendo que o investidor assumirá a dívida. “Assumir” pode significar pagar, renegociar, alongar ou simplesmente administrar o passivo. Para uma SAF que fala em quase R$ 3 bilhões de dívida, a diferença entre esses verbos não é semântica. É sobrevivência.
Retirar a Eagle do comando foi o movimento correto. Transformar essa vitória societária em autorização automática para Gabriel de Alba seria irresponsabilidade. O torcedor não está pedindo acesso a segredo industrial nem querendo escolher o centroavante em assembleia. Está exigindo o básico: saber quem garante o dinheiro, quem manda, quem fiscaliza e o que acontece se a promessa não for cumprida.
Trocar o cowboy por uma caixa-preta seria apenas mudar o sotaque do problema.
A caneta pode mudar de mão. O cheque em branco, não.
Times citados nesta matéria
 Botafogo
Receba as próximas matérias
Matérias relacionadas
Grife não soma ponto: Tite entra em audição por 2027 no Botafogo
Quatro pontos em 15 tiraram de Tite o benefício da dúvida. O Botafogo deve congelar a renovação e usar as seis rodadas finais como audição para 2027.
14,8% nos clássicos: o Botafogo não pode apertar o reset outra vez
Tite perdeu os dois primeiros jogos, mas o desastre atravessa quatro técnicos. Com 35 pontos, cobrar a permanência é urgente; recomeçar repetiria o erro.
Bet não é oxigênio: os clubes decretaram o apocalipse cedo demais
O manifesto acerta ao cobrar transição e fiscalização, mas chamar restrições às bets de “fim do futebol” expõe uma dependência que os clubes precisam corrigir.