R$ 68 milhões antes do “milagre”: a Arena não pode trocar uma dívida opaca por um contrato opaco
A parceria com a Caixa pode aliviar a Arena, mas só merece festa após expor multa à Hypera, receitas cedidas, valor presente e contrapartidas.
Publicado em
R$ 68 milhões. Esse pode ser o preço para retirar uma placa da fachada antes mesmo de descobrir quanto vale, de verdade, a nova chave da casa.
É aí que começa a conversa sobre a Arena do Corinthians, a Caixa Econômica Federal e o acordo tratado, em certos círculos, como se a dívida estivesse a um aperto de mão de desaparecer. Não está. Em 16 de outubro de 2026, Corinthians e Caixa assinaram um termo de confidencialidade para compartilhar dados e propostas sobre o financiamento. O documento permite abrir as gavetas da negociação; não fecha negócio, não reduz o saldo devedor e muito menos autoriza soltar rojão na sala.
Participaram da reunião o presidente Osmar Stabile, o ministro Guilherme Boulos, dirigentes da Caixa e representantes da Gaviões da Fiel. É uma mesa com peso político, institucional e popular. Falta, porém, o convidado mais chato — e mais importante: a conta líquida.
Dívida quitada com receita futura não desaparece. Apenas muda de cômodo.
A proposta noticiada pelo UOL prevê que a Caixa receba os naming rights da Arena por dez anos em troca da dívida, dentro de uma parceria comercial mais ampla. Se funcionar, pode ser o melhor negócio do Corinthians em anos. Trocar um financiamento que se estende até dezembro de 2041, com juros de 2% ao ano mais a variação do CDI, por uma solução capaz de encerrar o passivo seria uma virada de jogo fora das quatro linhas.
Mas chamar isso de “quitação” antes de conhecer todas as contrapartidas é como vender a sala, alugar a cozinha e anunciar que a hipoteca evaporou. Até o gerente do banco pediria calma — depois de parar de rir.
A casa vale quanto?
As demonstrações financeiras do clube registraram dívida de R$ 642 milhões com a Caixa em 31 de dezembro de 2025. Reportagens publicadas em outubro de 2026 colocaram o saldo atual entre R$ 630 milhões e R$ 640 milhões. Usando a ponta mais baixa e o prazo de dez anos, a cessão dos naming rights equivaleria nominalmente a R$ 63 milhões por temporada.
O Corinthians calcula que esse ativo vale cerca de R$ 70 milhões anuais. A Hypera Pharma paga aproximadamente R$ 15 milhões por ano, com correção inflacionária, no contrato assinado em setembro de 2020 e válido por 20 anos. Há, portanto, uma diferença enorme entre o valor hoje recebido e a avaliação feita pelo clube.
Só que avaliação interna não é laudo independente. E expectativa comercial não é dinheiro no caixa.
O ponto central não é perguntar se R$ 630 milhões parecem muito. É descobrir quanto valem hoje dez anos de receitas futuras, quais riscos a Caixa assumirá, quais receitas ficarão indisponíveis ao Corinthians e quanto custará romper o contrato atual. Sem valor presente, impostos, despesas, exclusividades e obrigações detalhadas, qualquer comparação vira truque de ilusionismo contábil.
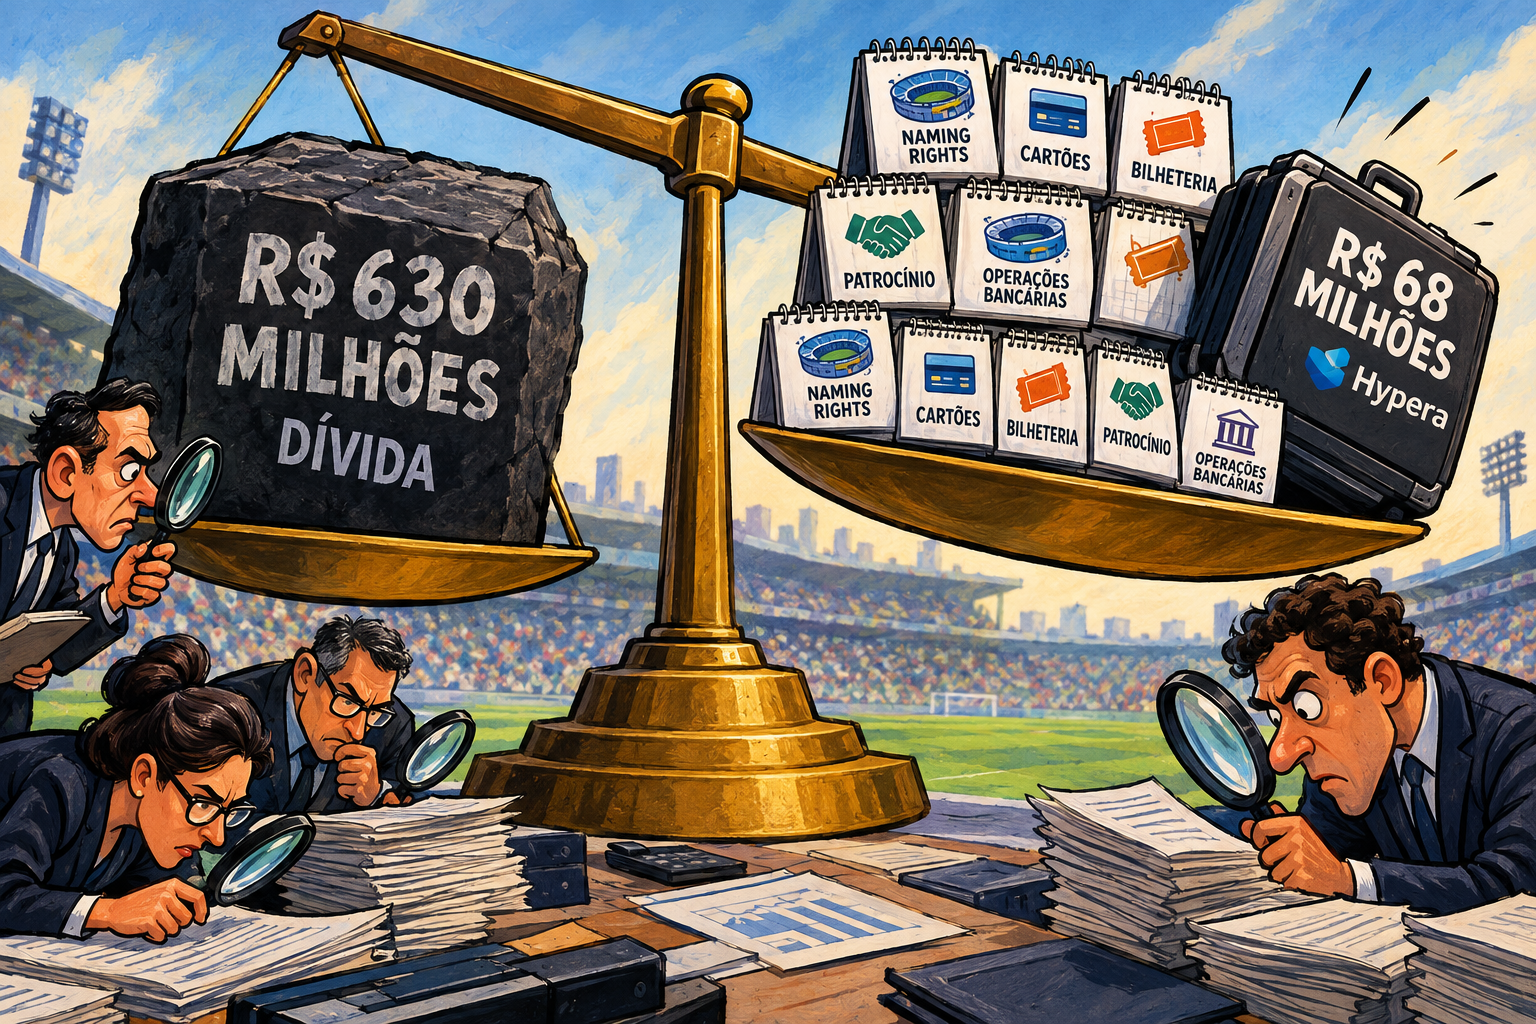
A primeira mala que precisa entrar nessa balança pertence à Hypera. A tabela contratual prevê multa de R$ 47,85 milhões para uma rescisão unilateral em 2026, valor defendido pelo Corinthians. A empresa reivindica a correção pelo IGP-M acumulado durante o contrato. Com reajuste superior a 41%, a cobrança chegaria a aproximadamente R$ 68 milhões.
Se prevalecer esse valor, a operação nominal de R$ 630 milhões cairia para R$ 562 milhões líquidos, equivalentes a R$ 56,2 milhões por ano ao longo de dez temporadas — antes de valor presente, impostos e todos os outros ativos incluídos no pacote.
E não estamos falando apenas do nome na fachada. A negociação também envolve operações bancárias do clube, folha de pagamento, títulos de capitalização, cartões ligados ao Fiel Torcedor e possíveis atividades de bilheteria e patrocínio máster. É quase a planta inteira da casa: fachada, caixa de correio, portaria, conta de luz e talvez a maquininha da lanchonete.
Por isso, a diretoria não pode apresentar o valor bruto como benefício sem publicar o custo de cada chave entregue. Quanto vale a folha? Quanto rendem os cartões? Qual é o potencial dos títulos de capitalização? Existe exclusividade? Há metas mínimas, remuneração variável ou direito de preferência? Quem assume o risco se a exploração comercial ficar abaixo do projetado?
Confidencialidade protege a negociação; não pode servir de cortina para esconder o preço.
A pressa também cobra juros
O ambiente ajuda a entender a tentação do anúncio grandioso. Os resultados recentes do Corinthians incluem derrotas para Flamengo, Estudiantes, Fluminense, Internacional e, em 11 de outubro, uma goleada por 4 a 1 diante do Palmeiras. Quando a bola pune, a política procura um placar para chamar de seu. Nada rende tanto quanto a promessa de “zerar” uma dívida bilionária em manchetes, ainda que a planilha continue no vestiário.
A urgência financeira é igualmente concreta. A Caixa concedeu alívio temporário de aproximadamente R$ 30 milhões ligado ao fundo de reserva, mas, segundo o UOL, esse montante não reduz o saldo devedor nem representa perdão de parcela. O ge informou ainda que R$ 13,5 milhões de uma conta reserva de R$ 27 milhões foram liberados e usados para pagar salários de setembro que estavam atrasados.
Isso mostra uma casa com pouca folga no orçamento. Não prova, porém, que qualquer negócio seja bom. Pelo contrário: quem negocia pressionado precisa de mais controle, não de menos. A necessidade de dinheiro imediato é justamente o cenário em que ativos valiosos costumam sair pela porta abaixo do preço.
As garantias atuais já são pesadas. Incluem 100% das receitas de naming rights da Arena, parte da bilheteria e, em caso de inadimplência, recebíveis de vendas de jogadores, premiações e direitos de transmissão. Livrar o clube desse emaranhado pode devolver capacidade de planejamento. Esse é o enorme mérito potencial do acordo com a Caixa — e a razão pela qual ele merece análise séria, não rejeição automática.
A boa notícia é que existe caminho para negociar a saída da Hypera sem necessariamente dinamitar a relação. O Corinthians ofereceu alternativas como patrocínio e naming rights de propriedades, entre elas o CT Joaquim Grava. Pode haver uma composição comercial. Mas, novamente, composição não é mágica: se um ativo for transferido como compensação, ele também tem preço e precisa aparecer na conta.
Antes de qualquer assinatura definitiva, o clube deve encomendar avaliação independente, submeter o contrato aos órgãos competentes e divulgar as contrapartidas de maneira compreensível. Não basta publicar um número enorme na capa e esconder as letras miúdas no porão. O torcedor precisa saber se a dívida será efetivamente extinta, quais garantias serão liberadas, quanto custará o rompimento com a Hypera e que receitas deixarão de pertencer ao Corinthians durante a próxima década.
A diretoria merece crédito por buscar uma saída capaz de libertar a Arena de uma estrutura longa, cara e cheia de amarras. Mas a responsabilidade pela névoa também é dela: enquanto Osmar Stabile e seus pares não abrirem a conta líquida, não existe “quitação” a celebrar, apenas uma promessa embalada para fotografia. O verdadeiro milagre seria o Corinthians, depois de tantos anos convivendo com números tratados como segredo de família, fazer uma operação desse tamanho com transparência, método e fiscalização.
Foto política não paga boleto, e termo de confidencialidade não é recibo de quitação.
A Caixa pode ficar com a placa. Pode explorar produtos, serviços e oportunidades ligadas à torcida. Tudo isso é negociável. O que não pode ser negociado é o direito do corintiano de conhecer o valor líquido daquilo que está sendo entregue em seu nome.
Quem entrega a chave no escuro não quitou a casa; apenas deixou de enxergar o que perdeu.
Times citados nesta matéria
 Corinthians
Receba as próximas matérias
Matérias relacionadas
Caso Nike: pedido de prisão expõe a crise que Stabile criou no Corinthians
Ao demitir Marcelo Munhoes às vésperas de seu depoimento, Osmar Stabile ampliou o caso Nike. O clube deve afastar Armando Mendonça e proteger testemunhas.
O 4 a 1 matou a grife: Seedorf precisa salvar 2026, não ganhar 2027 de presente
Depois do 4 a 1 no Dérbi, o Corinthians dá a Seedorf oito jogos para salvar 2026 — e contrato até 2027. Urgência não justifica cheque em branco.
Ramón Díaz não é “fato novo”: Corinthians gira em círculos — e o plano A pode começar suspenso
Após dar 12 dias a Diniz e demiti-lo depois de um jogo, Marcelo Paz recorre a Ramón sem esclarecer suspensão, pendências e quem manda no futebol.